证券之星 吴凡配资炒股亏损怎么办
甘源食品(002991.SZ)近期发布了2026年三季度报告,前三季度,公司实现营收16.20亿元,同比保持5.67%的正增长,归母净利润微降0.18%至1.56亿元,经营基本盘稳固。不过在第三季度,公司单季收入和表观利润却同步走低,单季实现营收5.50亿元,同比下降6.40%;归母净利润7582.46万元,同比下降7.05%。
证券之星注意到,单季财报承压的背后,既有行业共性环境带来的被动压力,也有公司推进渠道结构优化的战略取舍。对于甘源食品而言,其当前经历的似乎并非简单的需求走弱,而是一场以短期收入换取渠道质量与盈利可持续性的再平衡。值得注意的是,多家机构虽看好公司未来成长性,但已有机构下调了对公司盈利预测。
配资炒股排行电商渠道短期阵痛
甘源食品第三季度收入端下滑,可拆解为主动调整与被动承压两条线索,传统商超渠道是观察这一变化的主要窗口。

主动调整层面,公司自2025年起优化经销商结构。2025年上半年末,经销商数量较2024年末净减少617个,渠道收缩在客观上拖累了当期营收,导致该报告期内营收出现负增长。对于收缩经销体系的原因,东兴证券在此前发布的研报中进一步指出,甘源经销体系长期存在“大而不强”的问题,经销商数量多但单体产出低,对终端掌控力弱,新品推广效率低下。甘源食品则对此解释称,主要是聚焦核心单品、优化资源配置,主动收缩了部分低效产品。
证券之星了解到,甘源食品对传统渠道调整维度除了经销商结构外,还包括将部分商超渠道由经销模式转为直营模式以及优化SKU结构。
今年上半年,公司传统商超渠道通过经销商优化与部分系统直营化调整,阶段性调整已基本完成。然而行业性压力又在2026年叠加。受线下客流下滑、商超散装陈列区域缩减等共性问题影响,传统商超渠道阶段性承压。上半年直营及其他模式收入同比仅增长2.18%,为此,公司主动对接传统渠道,推动散称产品向定量装及定制产品切换。
而在第三季度,商超端散装陈列收缩的同时,定量装尚未完全弥补缺口,传统商超渠道由此成为单季收入承压的拖累项之一。
电商渠道的策略转向是单季营收下滑的另一主要原因。
今年上半年,公司电商渠道实现收入同比增长16%,但该模式下的细分业务呈现分化,电商自营销售收入上半年同比增长21.38%,而电商平台销售收入则同比下降8.36%。
甘源食品对电商渠道的策略侧重也在发生调整。公司管理层在近期电话会议中表示,前期(电商渠道)以策略性投入提升品牌声量、积累用户资产,并通过线上测试降低新品线下试错成本;后续将从多产品并行转向聚焦战略单品精准投流,提升费用效率与ROI,同时依托线上流量赋能新品孵化与品牌强化,推动电商从规模导向转向质量导向。
这也意味着,电商不再只是单纯的清库存或冲规模渠道,而是新品首发阵地和品牌营销的核心窗口。华创证券在近期发布的研报中指出,甘源食品于今年二季度起主动收缩投流费用、调整电商盈利模型,导致电商渠道收入下降。
毛利率连续三年走低
利润端的变化同样值得关注。
今年前三季度,公司毛利率为33.28%,同比下降1.69个百分点,其中第三季度,公司毛利率为35.7%,同比下降1.45个百分点。公司管理层在近期电话会议中明确表示,公司利润率水平受收入规模、原材料成本及渠道结构变化等多重因素共同影响。三季度毛利率的波动正是这三大因素交织作用的结果。
原材料方面,今年前三季度原材料成本上升,导致营业成本同比增幅高于营业收入。而第三季度棕榈油等原料价格仍处相对高位,公司虽通过优化生产工艺、管控产品成本来抵御波动,但单季营业成本同比降幅为4.07%,低于同期营业收入的降幅。
而在公司的渠道结构变化中,既有公司正在推进的传统渠道与电商渠道的改革,亦有量贩渠道从“补充渠道”上升为“收入基本盘”。在商超收缩、电商主动减投的背景下,量贩渠道持续放量,使公司第三季度收入端避免了更大幅度下滑。但量贩渠道天然具有低毛利属性,从近三年毛利率走势看,随着公司与国内主流零食量贩系统合作持续深入,整体毛利率已从2023年的36.24%降至2025年的34.75%。
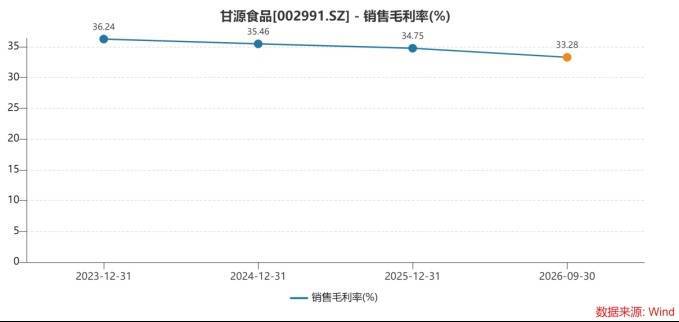
伴随量贩渠道占比的提升,公司收入基本盘也越加稳定,然而量贩渠道贡献的收入越多,公司整体盈利中枢被向下牵引的力度就越大。这意味着,如果量贩渠道自身的单店盈利在恶化,上游供应商在这一渠道中维持“合理利润率中枢”的难度将会增加。因此,利润率的“中枢”不能只单纯依赖渠道自然放量,也需要靠持续的新品迭代来守住。
对于新品的规划,甘源食品表示,后续将继续围绕不同渠道的需求特点做定制化的产品调整,并持续储备更多具备全渠道推广潜力的新品。
在三季报发布后,开源证券下调了对公司2026年至2028年的盈利预测配资炒股亏损怎么办,维持“买入”评级;中金公司则下调2026/2027年营业收入预测,上调2026/2027年归母净利润预测。(本文首发证券之星,作者|吴凡)
元股配资网提示:本文来自互联网,不代表本网站观点。