近期国内原镁市场矛盾聚焦于供应修复与需求疲弱之间的博弈。前期检修镁厂逐步复产,市场货源增量预期升温,而下游压铸行业处于传统淡季,内外需求同步走弱,难以承接增量供给。叠加原料成本波动扰动,镁价陷入区间震荡。本文结合目前厂家开工情况,从供应、需求、成本等方面对当前市场情况进行解析。
一、供应端:检修渐次复产,供应修复但增量温和
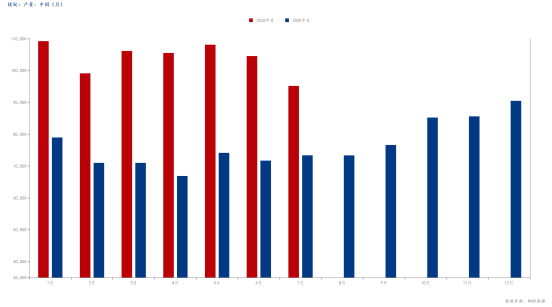
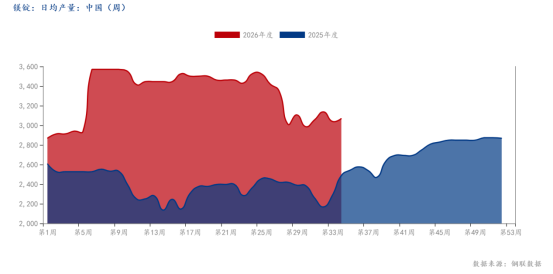
回顾过去两个月,国内原镁供给经历了一轮“先收缩、后修复”的演变。据Mysteel统计,全国60家独立镁锭企业样本数据显示,7月全国镁锭产量为95176吨,较6月的104500吨环比减少8.96%——值得注意的是,7月实际天数还较6月多一天,若剔除天数因素,日均产出的实际降幅更大。
产量收缩的根源在于双重压力的叠加:其一,主产区企业集中安排夏季设备检修,陕西府谷、神木作为核心产区减产力度最为突出;其二,镁锭价格长期低位运行,冶炼亏损持续扩大,不少工厂主动下调生产负荷、实施减产操作。7月上旬减停产陆续落地,市场日均产出逐步收缩,行业整体开工率震荡下行。
进入8月,供应端的核心矛盾由“收缩”转向“修复”。从Mysteel日度资讯跟踪来看,8月上旬“个别工厂陆续恢复生产,但开工率仍处低位”;8月中旬“部分工厂恢复生产,但开工率仍低位运行”;到8月下旬,随着检修窗口期逐步收尾,前期检修产能陆续进入复产通道,市场货源增量预期明显升温。
然而,本轮供应修复的节奏并不激进。一方面,多数厂家仍维持低负荷运行,复产以“点状、渐进”为主,行业日产环比回升幅度有限;另一方面,在冶炼成本与价格长期倒挂的背景下,部分工厂复产意愿并不强烈,更多处于“观望行情、边复产边看价”的状态。因此,供应端虽呈修复方向,但短期内难以形成集中放量,对价格的直接压制更多体现为“预期层面”的升温,而非现货的集中涌出。
二、需求端:压铸淡季叠加出口夏休,内外需求同步走弱
与供应修复形成鲜明对比的是,需求端正处于年内最疲弱的阶段之一。
国内方面,镁锭最主要的下游应用集中在镁合金压铸领域,而当前正值压铸行业的传统消费淡季。受汽车、3C电子等终端行业订单季节性回落影响,下游镁合金加工企业开工积极性不足,普遍采取“随用随采、低库存运行”的策略,坚持按需零星补库,主动囤货意愿匮乏,市场难觅集中性大单。这一疲态在数据上同样得到印证:据Mysteel统计,全国25家大型镁合金生产企业样本(覆盖率约90%)7月产量为49080吨,环比下降8.94%,较6月减少约4800吨——下游需求的走弱,正通过镁合金减产反噬原镁采购需求。
股票配资证券入口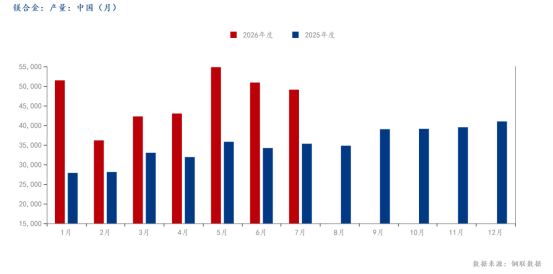
海外方面,欧洲等主要出口目的地仍处于夏季休假期,海外客户观望情绪浓厚,外盘压价现象持续存在。出口订单释放不足,外贸新单对国内镁价的拉动作用有限,出口端难以形成有效支撑。内外需求同步走弱,使得本就疲弱的承接能力进一步趋紧,市场“买涨不买跌”心态显著,价格缺乏持续性上涨的动能。7月,中国镁产品出口总量为3.46万吨,环比回落12.2%,同比减少5.5%。其中,镁锭出口1.87万吨,环比下降17.8%。

三、成本端:硅铁、煤炭波动,成本支撑依然存在
成本端是本轮镁价“跌而不深”的重要托底因素。
近期原料价格呈现特征:硅铁方面,75硅铁陕西主流出厂价格自8月初呈现缓步上行趋势,目前维持在5950-6000元/吨,整体呈现稳挺格局;煤炭方面:8月27日兰炭原料端红柳林块煤起拍价800元/吨,较上期涨20元/吨,竞拍量7.75万吨,较上期减1.35万吨,成交均价896元/吨,较上期均价涨80.82元/吨,今日竞拍最低价894元/吨,最高价902元/吨。白云石作为相对稳定的矿端原料,受山西地区影响,优质白云石价格上调后趋稳于145-195元/吨区间,无大幅波动。
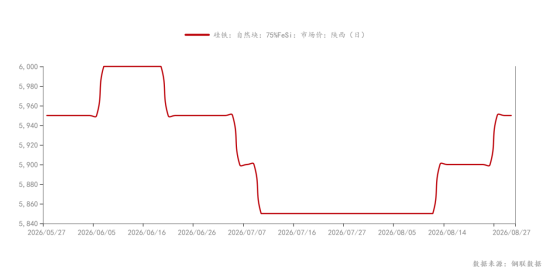
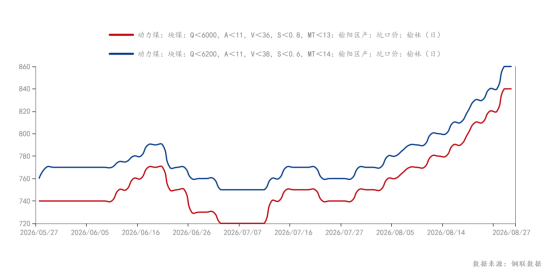
综合来看,硅铁与煤炭的波动对成本支撑较足,白云石保持长期稳定,成本面对镁价形成的“底部支撑”依然存在。叠加当前多数中小镁厂处于盈亏平衡线附近甚至亏损状态,成本约束使得工厂主动大幅让利出货的意愿偏弱,这在一定程度上锁住了镁价的下行空间。
四、供需博弈下的价格判断:区间震荡,上下两难
将供应、需求、成本三方面综合审视,当前国内原镁市场正陷入一种典型的“区间震荡、上下两难”的僵持格局。
从下方支撑看:一是冶炼成本仍在高位,硅铁、煤炭、白云石价格坚挺,成本支撑较强;二是前期检修带来的供给收缩尚未完全回补,工厂低库存状态下挺价意愿仍存;三是价格进一步深跌将再度触及冶炼企业的盈亏线,倒逼更多产能减产,形成“跌无可跌”的自我约束。
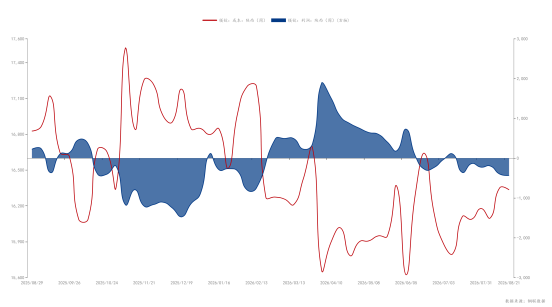
从上方压制看:一是供应修复预期升温,检修产能陆续复产,市场对增量供给的担忧制约反弹高度;二是压铸淡季叠加出口夏休,内外需求同步走弱,缺乏足以承接增量的有效订单;三是“买涨不买跌”心态下,下游补库意愿不足,价格缺乏持续上行的驱动力。
多空力量在此消彼长中形成动态平衡,价格因此呈现窄幅震荡、以稳为主的运行特征。以99.90%镁锭为例,陕西主流出厂现金含税价格自8月中旬以来围绕15800-15900元/吨区间反复整理,山西闻喜地区围绕15900-16000元/吨运行,整体波动幅度明显收窄。
五、后市展望与关注点
元股证券:ygzq.hk
展望后市,短期镁价大概率延续区间震荡格局,方向性突破仍需等待供需矛盾的进一步明朗。以下几个变量值得重点关注:
其一,产区检修产能的复产节奏。若检修厂全部复产后、行业日产回升,供应增量预期将转化为现货压力,镁价面临阶段性回调风险;反之,若复产偏谨慎、供给修复不及预期,则价格下方支撑将更为牢固。
其二,下游需求的边际变化。随着夏季淡季逐步进入尾声,若压铸企业订单出现回暖迹象、补库意愿回升,或海外夏休结束带来出口订单边际改善,需求端的边际修复将成为价格反弹的关键催化。
其三,原料成本走向。硅铁、煤炭价格若受供给端扰动出现明显波动,将通过成本端传导影响镁价中枢,需密切关注硅铁主产区开工及煤炭价格变动。
总体而言,当前镁市正处于“供应修复未至、需求疲弱未改”的胶着阶段,价格以区间窄幅震荡为主基调。
 资讯编辑:付春宇 021-26094010
资讯监督:查佐栋 021-26093218
资讯投诉:陈跃进 021-26093100
免责声明:Mysteel发布的原创及转载内容股票配资是不是短期行为,仅供客户参考,不作为决策建议。原创内容版权归Mysteel所有,转载需取得Mysteel书面授权,且Mysteel保留对任何侵权行为和有悖原创内容原意的引用行为进行追究的权利。转载内容来源于网络,目的在于传递更多信息,方便学习与交流,并不代表Mysteel赞同其观点及对其真实性、完整性负责。
元股配资网提示:本文来自互联网,不代表本网站观点。